「もし老後に一人ぼっちになったら、どうやって生活していけばいいのだろう」
「夫に先立たれたら、年金だけで暮らせるの?」
「子どもに迷惑をかけず、一人でも幸せに暮らしたい」
50代、60代になると、このような不安を感じる女性は少なくありません。現在は夫婦で暮らしていても、将来は一人になる可能性があります。また、独身のまま老後を迎える女性や、離婚・死別によって一人暮らしを始める女性もいます。
しかし、老後に一人で暮らすことと、不幸になることは同じではありません。
大切なのは、生活に必要なお金を把握し、健康を守りながら、人とのつながりを無理のない範囲で維持することです。
この記事では、老後を一人で暮らす女性の現実を確認しながら、毎月の生活費、必要な貯金の考え方、年金が少ない場合の対処法、寂しさを和らげる暮らし方まで詳しく解説します。
将来に漠然とした不安を感じている方も、今からできる準備を一つずつ見つけていきましょう。
老後一人ぼっち女性の現実とは?生活費・貯金・年金の不安を解説
- 老後に一人暮らしをする女性は増えている
- 老後一人ぼっちの女性が抱えやすい5つの不安
- 老後女性の一人暮らしに必要な生活費は月いくら?
- 老後一人暮らしの女性はいくら貯金があれば安心?
- 年金が少ない独身女性・専業主婦はどう生活する?
- 夫との死別・離婚・生涯独身では老後の備えが違う
老後に一人暮らしをする女性は増えている
日本では、65歳以上で一人暮らしをする女性が増えています。
内閣府の「令和8年版高齢社会白書」によると、65歳以上の女性のうち、一人暮らしをしている人の割合は2020年時点で22.1%でした。さらに2050年には29.3%になると推計されています。内閣府+1
65歳以上の女性に占める一人暮らしの割合
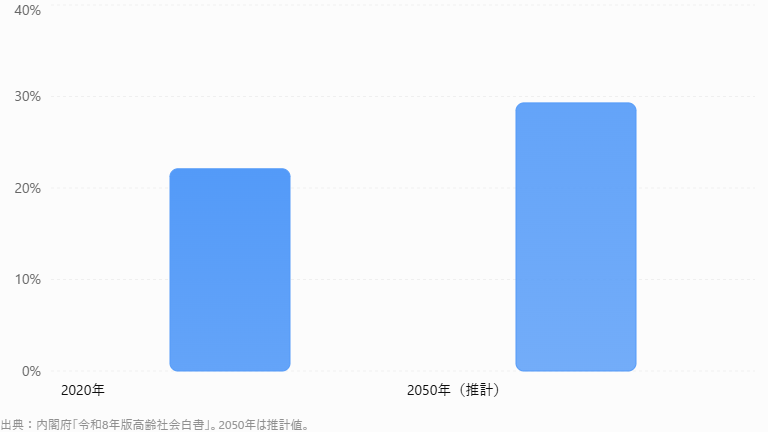
出典:内閣府「令和8年版高齢社会白書」。2050年は推計値。
つまり、将来の女性の一人暮らしは決して珍しい生活スタイルではなくなっていくと考えられます。
一人暮らしになる理由はさまざまです。結婚せずに暮らしてきた方もいれば、離婚を経験した方、夫との死別によって生活が大きく変わった方もいます。
ただし、一人暮らしの女性が増えているからといって、すべての人が孤独を感じているわけではありません。自分の時間を楽しみ、趣味や友人との交流を大切にしている女性もいます。
重要なのは、誰かと一緒に暮らしているかどうかよりも、困ったときに頼れる人や場所があるかどうかです。
老後一人ぼっちの女性が抱えやすい5つの不安
老後の一人暮らしには自由がある一方、現実的な課題もあります。
特に気になるのは、次の5つではないでしょうか。
- 年金だけで生活費をまかなえるのか
- 病気やけがをしたときに誰が助けてくれるのか
- 話し相手がいなくなり、寂しくならないか
- 貯金がなくなったらどうすればよいのか
- 認知症や介護が必要になったときにどうするのか
これらの不安は、互いに関係しています。
例えば、経済的に余裕がなければ外出や趣味に使えるお金が減り、人と交流する機会も少なくなるかもしれません。反対に、近所に気軽に話せる人がいれば、生活上の小さな困りごとを相談しやすくなります。
だからこそ、老後の備えは貯金だけでは不十分です。お金、健康、人間関係、住まいの4つをバランスよく整えることが安心につながります。
老後女性の一人暮らしに必要な生活費は月いくら?
老後の一人暮らしに必要な生活費を考えるうえで参考になるのが、総務省の家計調査です。
2025年の家計調査によると、65歳以上の単身無職世帯の平均的な家計は次のとおりでした。
2025年 高齢単身無職世帯の月平均
実収入:131,456円
消費支出:148,445円
可処分所得:118,465円
月間の不足額:29,980円
男女を含む65歳以上の単身無職世帯の平均値であり、女性だけの平均ではありません。月間不足額は消費支出と可処分所得の差額です。統計局
この数字から、老後の一人暮らしでは月15万円前後が一つの参考になります。ただし、実際の生活費は住まいや地域、健康状態によって大きく異なります。
例えば、持ち家で住宅ローンが終わっている女性と、毎月6万円の家賃を支払う女性では、必要なお金が違います。
ここで、暮らし方別の家計モデルを比較してみましょう。
| 支出項目 | 持ち家で節約 | 賃貸で標準的 |
|---|---|---|
| 住居費・維持費 | 15,000円 | 60,000円 |
| 食費 | 30,000円 | 35,000円 |
| 光熱・水道費 | 13,000円 | 15,000円 |
| 通信費 | 5,000円 | 6,000円 |
| 医療・保健費 | 8,000円 | 10,000円 |
| 日用品・被服費 | 9,000円 | 12,000円 |
| 交通・交際・娯楽費 | 20,000円 | 25,000円 |
| 予備費 | 10,000円 | 12,000円 |
| 合計 | 110,000円 | 175,000円 |
※上記は生活設計のための独自モデルであり、統計上の平均値ではありません。税金・社会保険料や大型の臨時支出は別途確認が必要です。
このように、老後の生活費は「女性の一人暮らしだから月○万円」と一律に決められません。
まずは現在の支出を家計簿などで確認し、老後も必要になるものと、仕事を辞めることで減るものを分けて考えてみましょう。
老後一人暮らしの女性はいくら貯金があれば安心?
「老後は2,000万円必要」という言葉を聞いたことがある方も多いでしょう。しかし、すべての女性に2,000万円が必要というわけではありません。
老後に必要な貯金額は、主に次の3つで決まります。
- 毎月の年金などの収入
- 毎月の生活費との差額
- 何歳まで生活費を準備するか
例えば、毎月の生活費が15万円、使える年金収入が12万円の場合、毎月3万円の不足が生じます。
これが20年間続けば720万円、25年間なら900万円になります。
後資金シミュレーター
老後資金シミュレーター
老後の生活費と年金額を入力するだけで、 必要な老後資金を簡単に計算できます。 スライダーを動かして試してみましょう。
※この計算は、毎月の不足額が一定と仮定した 簡易シミュレーションです。 物価上昇・年金改定・運用益・医療費・介護費・ 臨時支出などは考慮していません。 生活費と年金額は同じ手取りベースで 入力してください。 実際の必要資金を保証するものではありません。
月間不足額:30,000円物価上昇・運用益・年金改定・介護費用・突発的な支出は含まない単純計算です。
実際には、家電の買い替え、住宅の修繕、入院や介護などに備えるお金も必要です。毎月の赤字を埋める資金とは別に、生活防衛資金や臨時支出への備えを考えておくと安心です。
大切なのは、周囲の貯金額と比較することではありません。自分の生活に必要なお金を計算し、不足する場合は早めに対策を考えることです。
年金が少ない独身女性・専業主婦はどう生活する?
年金の金額は、これまでの働き方や保険料の納付状況によって異なります。
日本年金機構によると、2026年度の老齢基礎年金の満額は、昭和31年4月2日以後生まれの方で月額70,608円です。これは40年間の保険料をすべて納めた場合の金額であり、未納期間などがあれば少なくなることがあります。日本年金機構+1
例えば、老齢基礎年金のみで生活する女性の場合、家賃や食費、光熱費を年金だけでまかなうことは難しいケースがあります。
一方、会社員として厚生年金に長く加入していた女性は、老齢基礎年金に加えて老齢厚生年金を受け取れる場合があります。
専業主婦だった女性でも、夫が亡くなった場合には、一定の要件を満たせば遺族厚生年金の対象になる可能性があります。ただし、すべての方が受け取れるわけではなく、受給額や併給調整にも個人差があります。
まずは、日本年金機構の「ねんきんネット」で自分の年金記録と見込額を確認してみましょう。
年金が少ない場合には、年金生活者支援給付金の対象になるか確認することも大切です。2026年度の老齢年金生活者支援給付金の給付基準額は月額5,620円ですが、実際の支給額は納付済期間などによって異なり、所得などの要件があります。CCN
また、年金以外の収入を少し確保することも選択肢の一つです。
週に数日だけ働く、得意なことを生かして小さな仕事をする、在宅でできる仕事に挑戦するなど、体力や健康状態に合わせて考えましょう。
夫との死別・離婚・生涯独身では老後の備えが違う
同じ一人暮らしの女性でも、これまでの人生や家族構成によって必要な準備は変わります。
夫と死別した女性の場合は、年金の変化、相続手続き、住宅の名義、銀行口座や保険の確認などが必要になることがあります。夫婦二人分の収入が一人分に変わっても、住居費や光熱費が半分になるわけではない点に注意が必要です。
離婚によって一人暮らしになった女性は、自分の年金記録に加え、婚姻期間中の厚生年金に関する年金分割制度の対象になるかを確認することが大切です。年金分割には請求期限や要件があるため、早めに年金事務所などへ相談しましょう。
生涯独身で暮らしてきた女性は、すでに一人暮らしの家計管理に慣れている場合もあります。ただし、年齢を重ねたときの緊急連絡先や入院時の支援、財産管理などについては、早めに備えておくと安心です。
どの立場にも共通しているのは、今の生活が続くことだけを前提にせず、環境が変わった場合の選択肢を用意しておくことです。
老後一人ぼっち女性が安心して幸せに暮らすための具体的な対策
- 老後の寂しさを解消するには人とのつながりを持つことが大切
- 50代・60代から始められる趣味と生きがいの見つけ方
- 一人暮らしの老後に備えて健康と見守り体制を整える
- 老後の住まいは持ち家と賃貸のどちらが安心?
- 老後資金が足りない女性が今からできる節約と収入対策
- 一人ぼっちでも幸せな老後を送るための7つの習慣
- 老後一人暮らしの女性によくある質問
老後の寂しさを解消するには人とのつながりを持つことが大切
老後の一人暮らしで気になるのが、孤独や寂しさです。
仕事を辞めると、それまで毎日のように顔を合わせていた同僚との交流が減ります。子どもが独立し、友人と会う機会も少なくなると、一日中誰とも話さない日が出てくるかもしれません。
ただし、一人で過ごす時間が長いことと、孤独を感じることは必ずしも同じではありません。
一人の時間が好きな女性もいれば、毎日誰かと話したい女性もいます。大切なのは、自分に合った距離感で人とのつながりを持つことです。
例えば、次のような方法があります。
- 週に一度、友人や知人と電話する
- 近所の人と挨拶を交わす
- 図書館や公民館の講座に参加する
- 趣味のサークルで交流する
- 地域のボランティア活動に参加する
- SNSやオンラインコミュニティを利用する
無理に友人を増やす必要はありません。気軽に話せる人が一人いるだけでも、気持ちが軽くなることがあります。
また、誰かと交流することが負担になる日には、一人の時間を大切にしてもよいのです。
寂しさをなくそうと頑張りすぎず、自分が心地よく過ごせる生活を目指しましょう。
50代・60代から始められる趣味と生きがいの見つけ方
老後を充実させるためには、毎日の生活に小さな楽しみを持つことが役立ちます。
趣味と聞くと、旅行や習い事など、お金がかかるものを想像するかもしれません。しかし、必ずしも高額な費用をかける必要はありません。
例えば、散歩や家庭菜園、読書、料理、写真撮影などは、比較的少ない費用から始められます。
家庭菜園・ガーデニング
花や野菜を育てる楽しみがあり、季節の変化を身近に感じられます。ベランダのプランターからでも始められます。
散歩・ウォーキング
近所の公園や街並みを歩くだけでも気分転換になります。無理のない距離から始めましょう。
ブログ・日記・文章を書くこと
自分の経験や日々の出来事を文章にすることで、考えを整理したり、誰かと情報を共有したりできます。
特に50代・60代からは、これまでの人生経験を生かせる趣味もおすすめです。
料理が得意ならレシピを紹介する、旅行が好きなら訪れた場所の感想を記録する、家庭菜園を楽しんでいるなら野菜の成長を発信するなど、日常生活そのものを楽しみに変える方法があります。
趣味は上達することだけが目的ではありません。「今日はこれをやってみよう」と思えることが、毎日の張り合いになります。
一人暮らしの老後に備えて健康と見守り体制を整える
老後の一人暮らしでは、お金と同じくらい健康への備えが重要です。
特に気をつけたいのが、転倒や急な体調不良です。
例えば、自宅で転倒して動けなくなった場合、近くに助けを呼べる人がいなければ、発見が遅れる可能性があります。
そのため、元気なうちから次のような準備をしておくと安心です。
| 備えること | 具体的な対策 |
|---|---|
| 緊急連絡先 | 家族や信頼できる知人の連絡先を整理する |
| 定期的な連絡 | 週に数回、電話やメッセージで安否確認する |
| 転倒予防 | 段差や滑りやすいマットを見直す |
| 服薬管理 | お薬手帳や服薬カレンダーを活用する |
| 緊急通報 | 自治体の見守りサービスなどを調べる |
| 健康管理 | 健診や必要な受診を継続する |
自治体によっては、高齢者向けの緊急通報装置の貸与や、見守りサービスなどを実施している場合があります。
まずは住んでいる市区町村の高齢福祉担当窓口や、地域包括支援センターに相談してみましょう。
また、将来介護が必要になった場合に備えて、介護保険制度の基本的な仕組みを知っておくことも大切です。
健康を守ることは、長生きするためだけではありません。自分の好きな場所へ出かけたり、趣味を楽しんだりする自由を維持することにもつながります。
老後の住まいは持ち家と賃貸のどちらが安心?
老後に一人暮らしをする女性にとって、住まいは生活の安心感を大きく左右します。
持ち家には、住宅ローンの返済が終わっていれば毎月の住居費を抑えやすいというメリットがあります。
一方、固定資産税や修繕費、設備の交換費用などは必要です。古い住宅の場合、階段や段差が負担になることもあります。
賃貸住宅は、住み替えやすいというメリットがありますが、家賃を継続して支払う必要があります。また、高齢になると入居審査や保証人の確保などが課題になる場合があります。
比較すると、次のようになります。
| 比較項目 | 持ち家 | 賃貸 |
|---|---|---|
| 毎月の住居費 | ローン完済後は比較的少ない | 家賃が必要 |
| 修繕費 | 原則として自己負担 | 契約上の負担区分による |
| 住み替え | 売却・賃貸化などの検討が必要 | 契約条件に応じて可能 |
| 老後の課題 | 老朽化・バリアフリー | 家賃負担・入居審査 |
| 安心のポイント | 維持管理費を確保する | 家賃を含めた生活費を計算する |
どちらがよいかは、資産状況や住んでいる地域によって異なります。
特に老後は、スーパー、病院、薬局、公共交通機関などへのアクセスが重要になります。
今は自動車を運転できても、将来は運転を控える可能性があります。買い物や通院が徒歩や公共交通機関でできる環境かどうかも確認しておきましょう。
老後資金が足りない女性が今からできる節約と収入対策
老後資金が十分にないと感じても、今からできることはあります。
まず取り組みたいのが、毎月の固定費の見直しです。
例えば、通信費を月3,000円、保険料を月5,000円、利用していないサービスを月2,000円削減できれば、合計で月1万円の支出削減になります。
月1万円の節約は年間12万円、10年間では120万円に相当します。
ただし、必要な保険や医療費まで無理に削ることは避けましょう。
また、働けるうちは、体力に合わせて少し収入を得ることも有効です。
週2〜3日のパート勤務や短時間の仕事であれば、フルタイム勤務よりも身体的な負担を抑えられる場合があります。
さらに、パソコンやスマートフォンを使った在宅ワークも選択肢になります。
例えば、文章作成、データ入力、オンラインでの事務補助、ブログ運営などがあります。ただし、仕事の獲得や収益化には時間がかかり、必ず稼げるわけではありません。
特に「誰でも簡単に月30万円」といった高額収入をうたう副業には注意が必要です。
老後の収入対策では、大きく稼ぐことよりも、無理なく継続できることを優先しましょう。
一人ぼっちでも幸せな老後を送るための7つの習慣
一人暮らしの老後を充実させるためには、特別なことをする必要はありません。
日々の生活を少しずつ整えることが、安心感につながります。
おすすめしたいのは、次の7つの習慣です。
- 毎朝、できるだけ決まった時間に起きる
- 一日一度は外の空気に触れる
- 食事をおろそかにせず、栄養を意識する
- 家族や友人と定期的に連絡を取る
- 小さくても楽しみな予定を作る
- 毎月一度、家計と貯金を確認する
- 困ったときは一人で抱え込まず相談する
例えば、朝は近所を散歩し、昼は好きな料理を作り、午後は読書や家庭菜園を楽しむという生活も素敵です。
週に一度は友人とお茶を飲み、月に一度は少し遠くへ出かけるなど、自分なりの楽しみを用意するのもよいでしょう。
大切なのは、誰かの理想の老後をまねすることではありません。
一人で過ごすことが好きなら、その時間を大切にしてよいのです。人と交流することが好きなら、地域の活動や趣味の集まりに参加してみましょう。
老後の幸せは、家族の人数や貯金額だけで決まるものではありません。
自分の意思で毎日の過ごし方を選べることも、大切な豊かさの一つです。
老後一人暮らしの女性によくある質問
老後一人暮らしの女性は月10万円で生活できますか?
月10万円で生活できるかどうかは、住居費や健康状態によって異なります。
住宅ローンを完済した持ち家に住み、車を所有せず、生活費を抑えられる場合には、月10万円程度で暮らせるケースも考えられます。
しかし、賃貸住宅で家賃が必要な場合や、通院・介護費用が増えた場合には、月10万円では不足する可能性があります。
月10万円を目標にする場合は、まず食費、光熱費、住居費などの必須支出を計算し、税金・社会保険料や臨時支出も含めて無理のない家計か確認しましょう。
独身女性の老後資金は1,000万円あれば足りますか?
1,000万円で足りるかどうかは、年金額と生活費によって変わります。
例えば、毎月の不足額が3万円であれば、1,000万円は単純計算で約27年9か月分の不足額に相当します。
一方、毎月5万円不足する場合には、約16年8か月分です。
これは運用益や物価上昇、突発的な支出を考慮しない計算です。介護費用や住宅修繕費なども必要になる可能性があるため、1,000万円あれば必ず安心とはいえません。
夫に先立たれた女性は年金をいくらもらえますか?
夫に先立たれた女性の年金額は、本人の年金加入歴や夫の厚生年金加入歴、遺族年金の受給要件などによって異なります。
夫が厚生年金に加入していた場合、一定の条件を満たせば遺族厚生年金を受け取れる可能性があります。
ただし、本人の老齢厚生年金との調整や制度改正の影響もあるため、正確な金額は年金事務所で確認することが大切です。
老後に友達がいない女性はどうすればよいですか?
友達が少ないこと自体を、問題だと考える必要はありません。
一人の時間が好きな方もいますし、友人が多くても寂しさを感じることはあります。
ただし、困ったときに相談できる相手や場所は確保しておくと安心です。
地域包括支援センター、自治体の相談窓口、趣味の集まり、近所の知人など、必ずしも親しい友人でなくても頼れるつながりを作ることはできます。
最初から深い人間関係を築こうとせず、挨拶や短い会話から始めてみましょう。
子どもがいない独身女性は介護が必要になったらどうする?
子どもがいない場合でも、介護保険制度などを利用して生活を支える方法があります。
介護が必要になった際には、市区町村で要介護認定の申請を行い、認定結果や本人の状況に応じて訪問介護や通所介護などのサービスを検討できます。
また、判断能力が低下した場合に備えて、任意後見制度などの利用を考える方法もあります。
入院時の連絡先、財産管理、緊急時の対応についても、元気なうちから整理しておくと安心です。
老後に一人ぼっちになるのが怖いときはどうすればよい?
将来一人になることを想像すると、不安になるのは自然なことです。
ただし、まだ起きていないことを考え続けても、すぐに答えが出るとは限りません。
そんなときは、不安を具体的な課題に分けてみましょう。
お金が不安なら年金見込額を確認する、病気が心配なら緊急連絡先を整理する、寂しさが気になるなら趣味や地域活動を調べるといった方法です。
不安が強く、眠れない日が続いたり、日常生活に支障が出たりする場合には、医療機関や自治体の相談窓口などに相談することも大切です。
まとめ|老後一人ぼっちの女性も準備次第で安心した暮らしを目指せる
老後に一人で暮らす女性は、今後も増えていくと考えられます。
一人暮らしには、生活費や健康、孤独への不安があります。しかし、それらは早めに準備することで、負担を軽減できる可能性があります。
特に重要なのは、次の4つです。
お金の準備では、年金見込額と生活費を確認し、毎月いくら不足するのかを把握しましょう。
健康への備えでは、定期的な健康管理と緊急時の連絡体制を整えることが大切です。
人とのつながりでは、無理に友人を増やすのではなく、自分に合った交流を続けていきましょう。
生きがいづくりでは、趣味や小さな目標を持ち、自分の時間を楽しむことを意識してみてください。
老後の一人暮らしは、必ずしも寂しく不安なものではありません。
誰かに合わせる必要がなく、自分のペースで暮らせるという自由もあります。
50代、60代は、これからの人生を見直す大切な時期です。
将来への不安を少しずつ具体的な準備に変えながら、自分らしい老後の暮らしを考えてみてはいかがでしょうか。
一人で暮らす人生にも、安心と楽しさを見つけることはできます。
新着記事